
更新日:2026年10月14日
【給与支払報告書の電子提出(eLTAX等)の義務化基準引き下げについて】
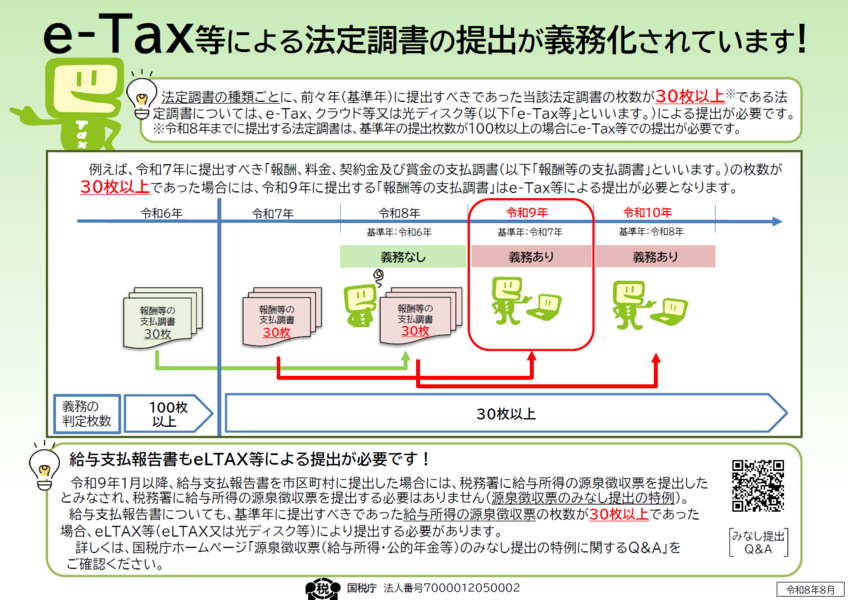
給与支払報告書の提出について、電子データ(eLTAXまたは光ディスク等)での提出において義務付けられる基準が変更されます。
変更時期:令和9年(2027年)1月1日以後に提出分より
義務化の基準:【旧基準】基準年(前々年)に税務署へ提出した源泉徴収票が「100枚以上」であった事業所
→【新基準】基準年(前々年)に税務署へ提出した源泉徴収票が「30枚以上」であった事業所
(例:令和7年に提出した「給与所得の源泉徴収票」の枚数が30枚以上あった場合、令和9年1月以後は電子データでの提出が義務づけられます。)
該当しない場合も、電子データでの提出にご協力お願いします。
出典:国税庁
【源泉徴収票のみなし提出の特例】
令和9年(2027年)1月1日以降、税制改正に伴い、源泉徴収票の提出方法に関する新しい特例が導入されます。
事業者の皆様におかれましては、内容をご確認のうえ、適切なご対応をお願いいたします。
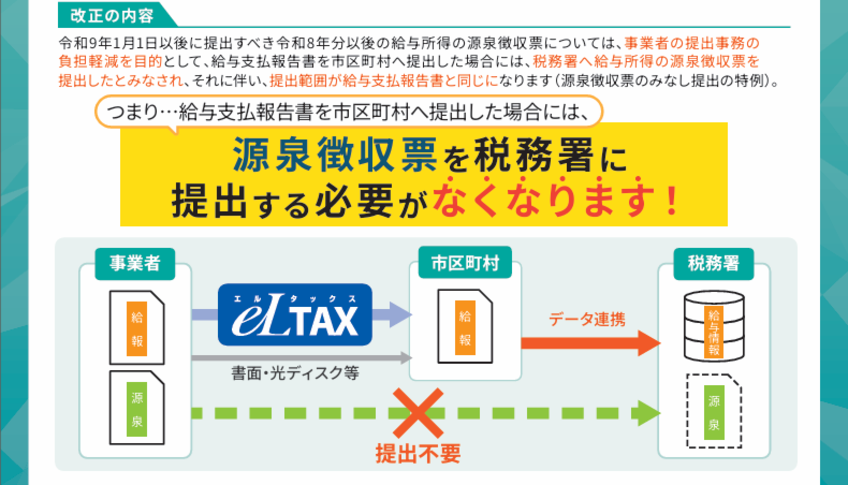
給与の支払をする事業者の人は、受給者の人がお住まいの市区町村に給与支払報告書を提出するほか、所轄税務署には源泉徴収票を提出する必要がありました。
今回の税制改正により、「令和8年分以降の源泉徴収票」については、市区町村へ給与支払報告書を提出すれば、税務署への源泉徴収票の提出も行ったものとみなされ、税務署への提出が不要になります(源泉徴収票のみなし提出の特例)。
対象となる期間
対象:令和8年分以後の源泉徴収票
対象外:令和7年分以前の源泉徴収票
また、受給者用の源泉徴収票については、これまで通り従業員等へ交付する必要があります。
出典:国税庁
出典元
 法定調書のe-Tax等による提出義務化の概要について(外部サイト)